
Déclaration d'achat au détail de métaux (2093-SD)
Chaque année, avant le 31 janvier, vous déclarez à l’administration fiscale
les achats au détail de métaux ferreux et non ferreux de l’année écoulée. C’est
le formulaire n° 2093, dû au titre de l’article 1649 bis du CGI, et il se
dépose par le service Tiers déclarants de votre espace professionnel sur
impots.gouv.fr.
Où cela se trouve
Section intitulée « Où cela se trouve »Menu > Facturation > Rapports > Aide à la déclaration > Cerfa 2093-SD (Déclaration d'achat)
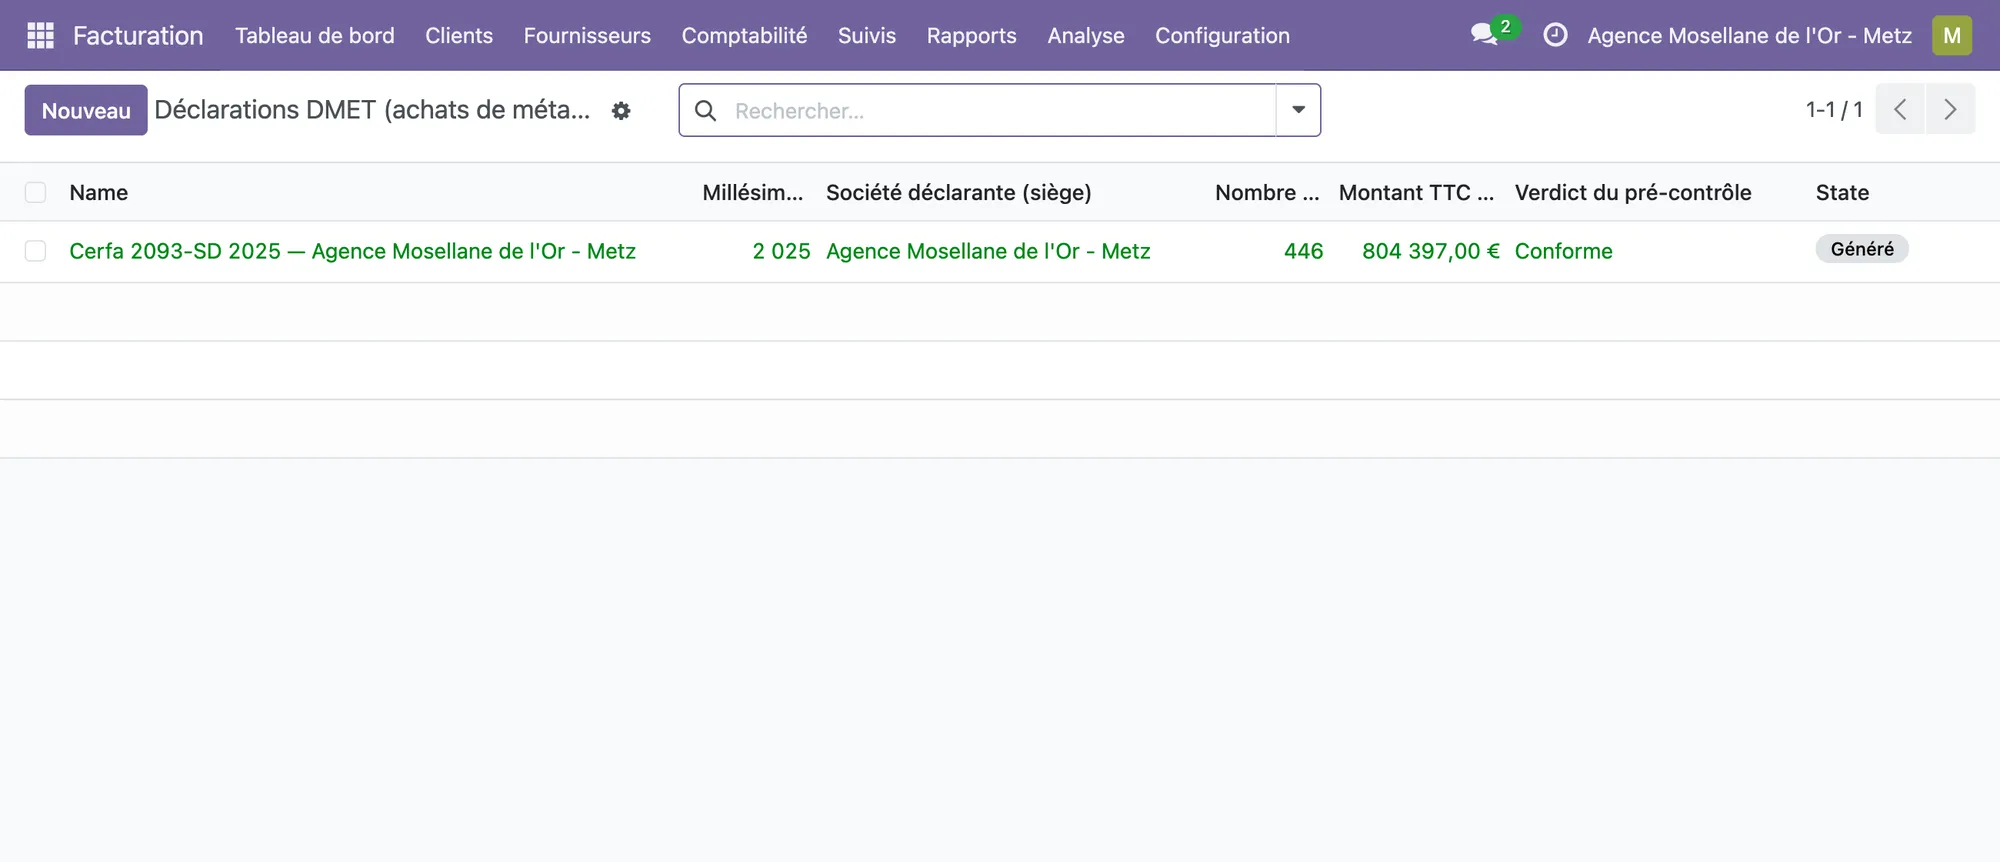
C’est le voisin du Cerfa 2091-SD : les deux servent la même chose — préparer une déclaration à partir de vos rachats — et se cherchent au même endroit.
Créer la déclaration
Section intitulée « Créer la déclaration »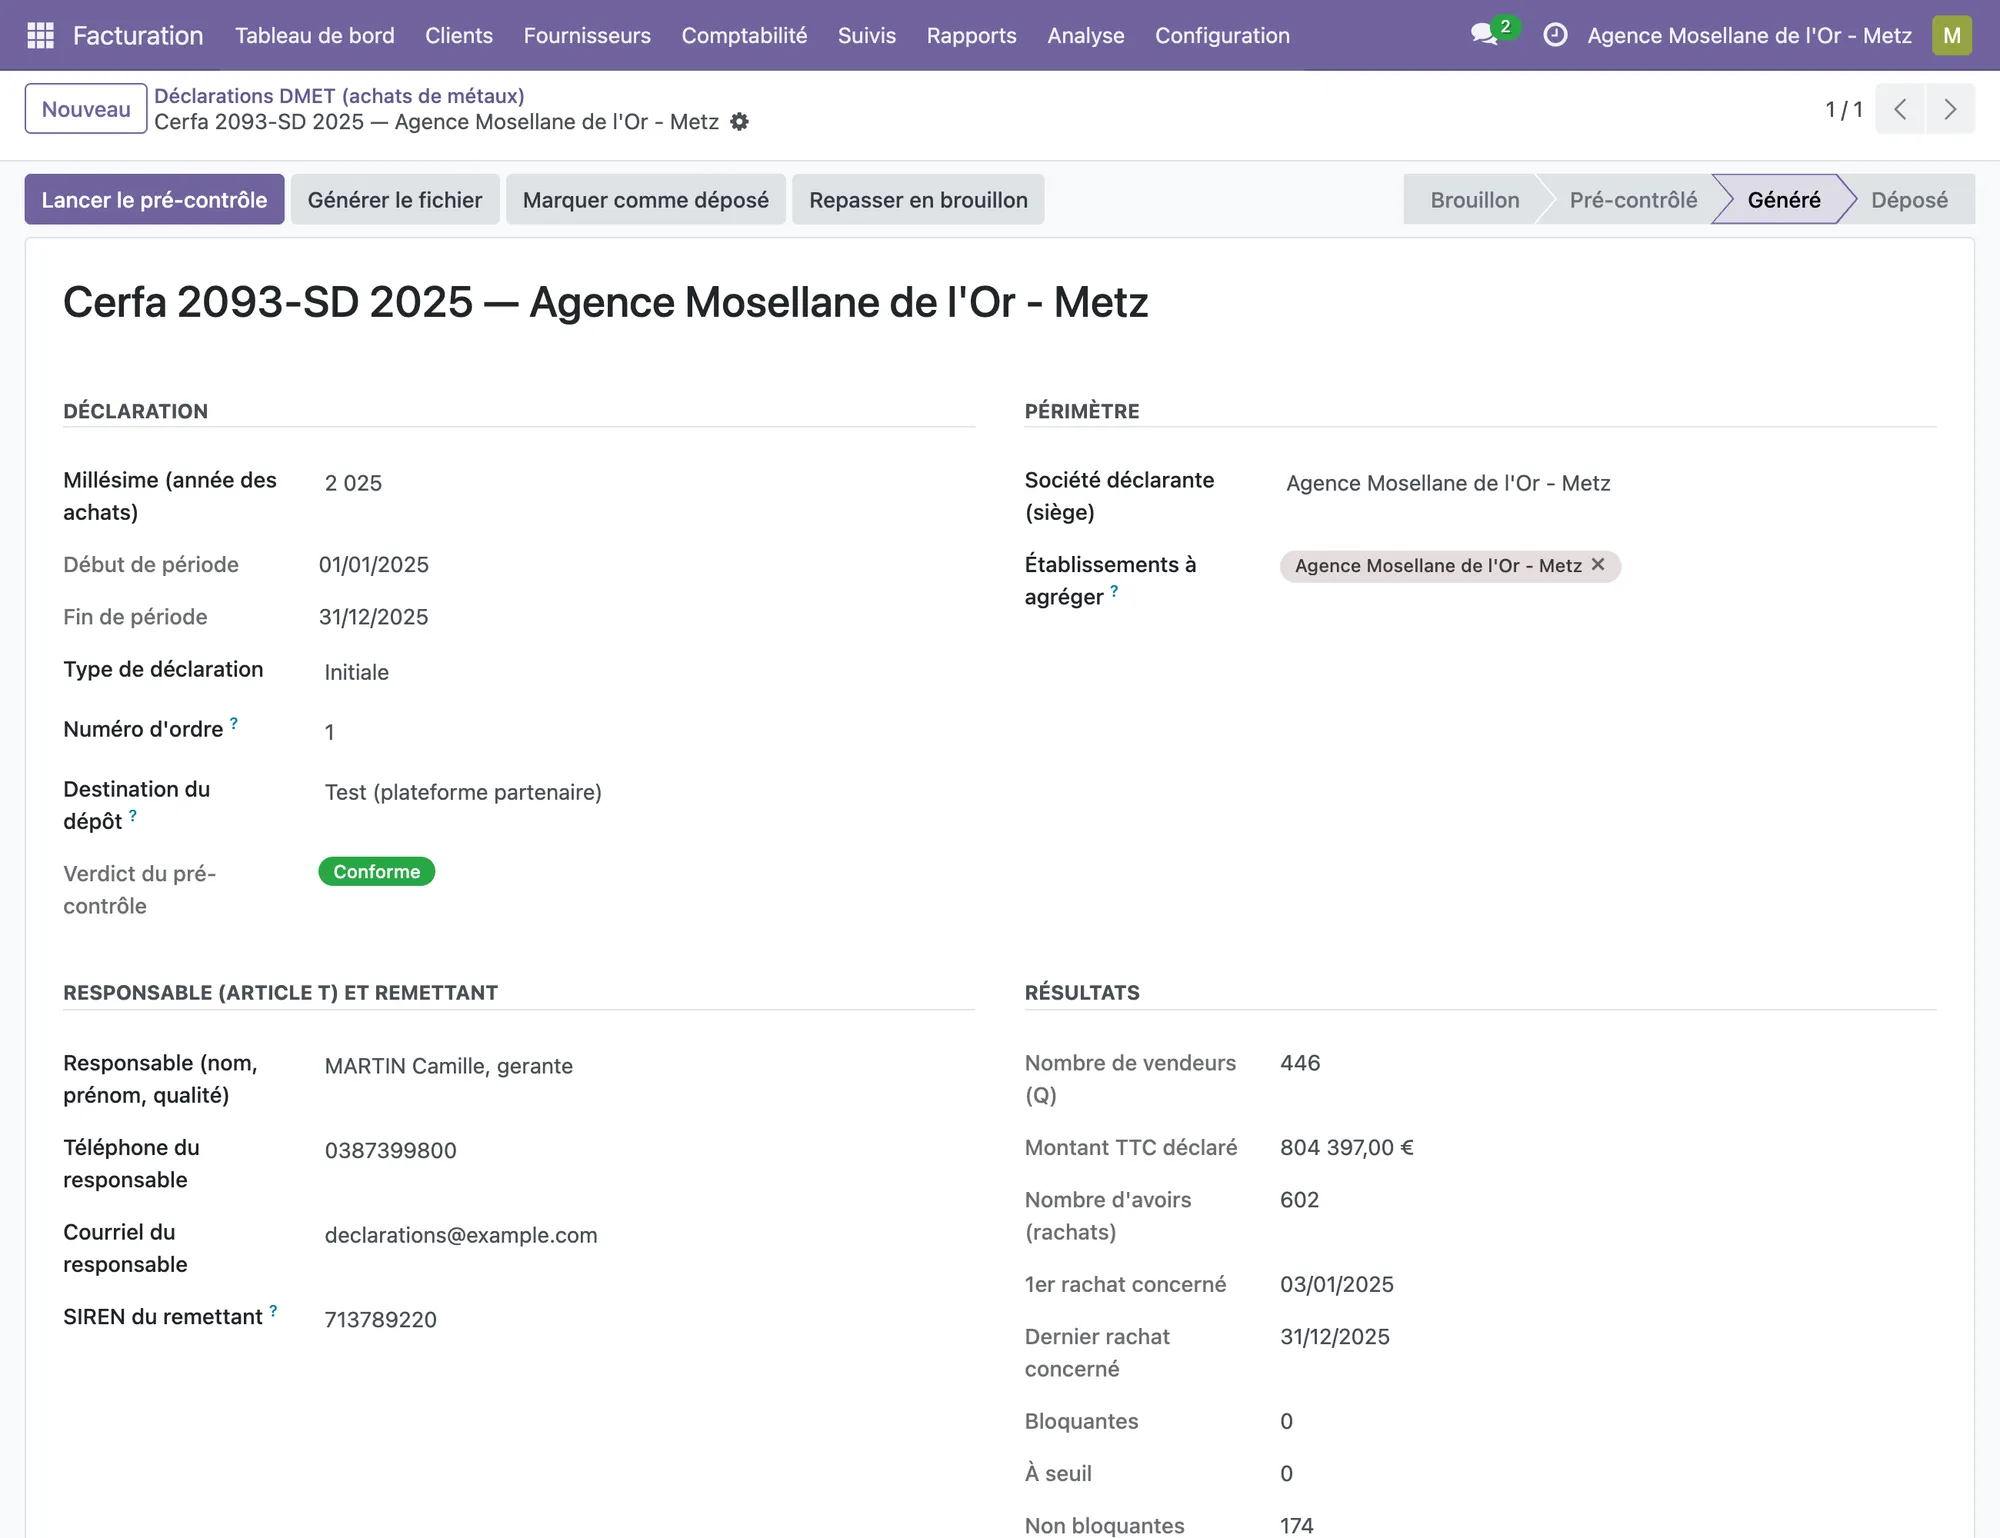
| Champ | Ce qu’il faut y mettre |
|---|---|
Millésime | l’année des achats, pas celle du dépôt |
Type de déclaration | Initiale, ou Rectificative si vous corrigez un dépôt déjà accepté |
Numéro d'ordre | à incrémenter à chaque dépôt successif au titre du même millésime |
Destination du dépôt | Test ou Production — voir plus bas |
Société déclarante (siège) | l’entité qui dépose |
Établissements à agréger | les sociétés dont les rachats entrent dans ce dépôt |
Le bloc Responsable (article T) et remettant reprend les valeurs enregistrées
sur la fiche société ; vous pouvez les surcharger sur la déclaration.
Le pré-contrôle
Section intitulée « Le pré-contrôle »Lancer le pré-contrôle rejoue sur vos données les contrôles du cahier des
charges DGFiP, avant que le fichier ne parte.
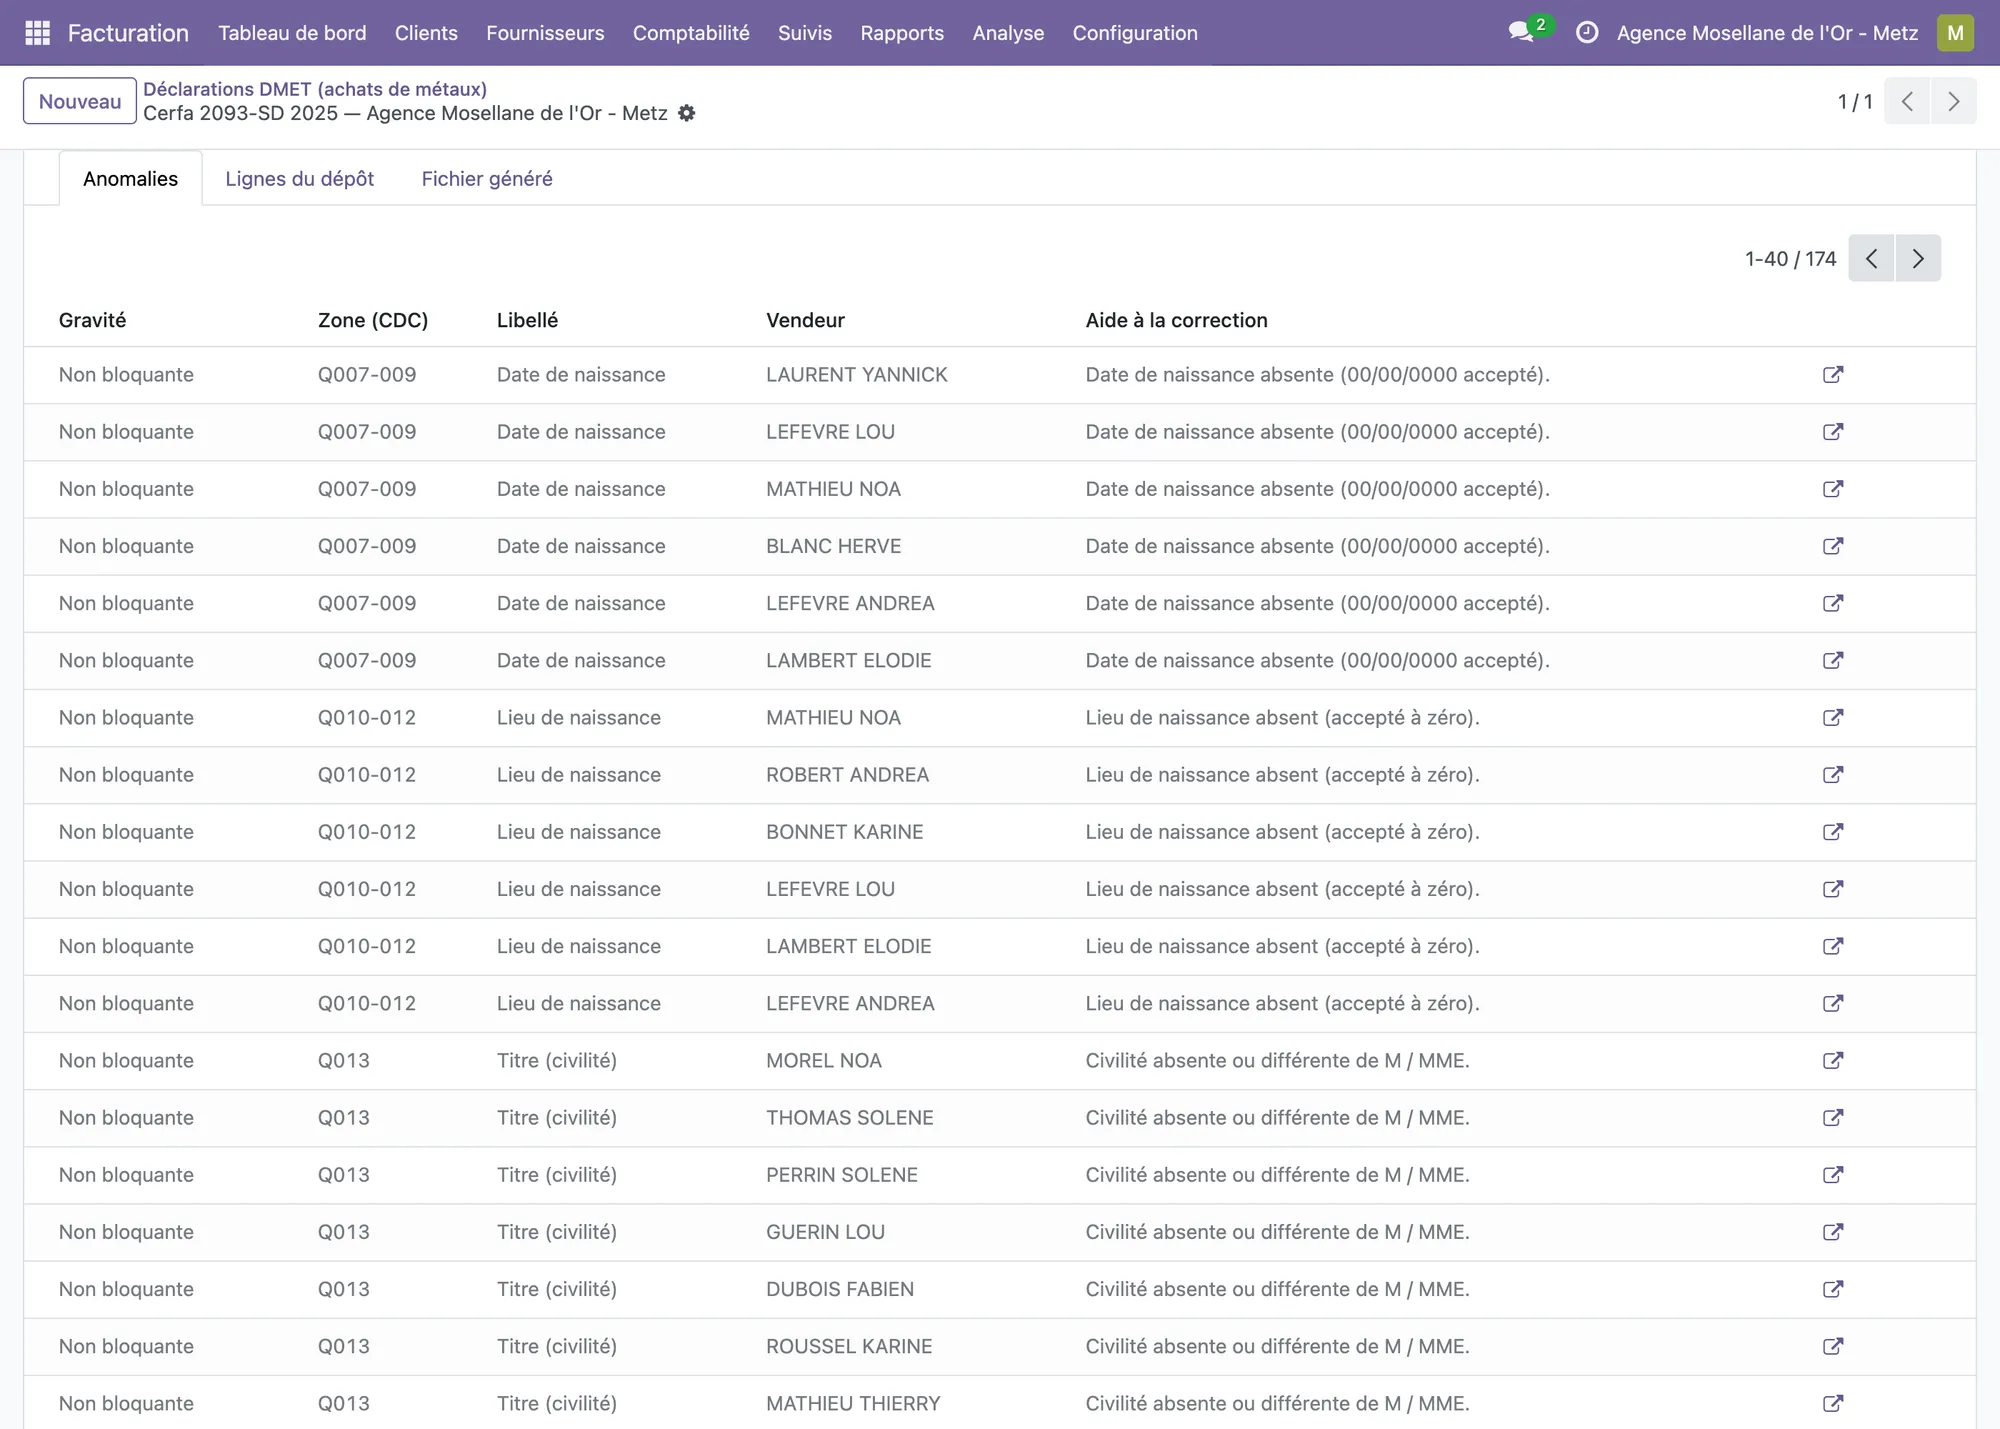
Trois gravités, et elles ne se traitent pas de la même façon :
| Gravité | Ce que cela veut dire |
|---|---|
| Bloquante | le fichier serait rejeté. À corriger obligatoirement. |
| Bloquante à seuil | toléré en petit nombre, rejeté au-delà d’un seuil. |
| Non bloquante | le fichier passe. C’est une donnée manquante ou imparfaite, pas un rejet. |
Le Verdict en haut résume : Conforme ou Rejet prévisible.
Les lignes du dépôt
Section intitulée « Les lignes du dépôt »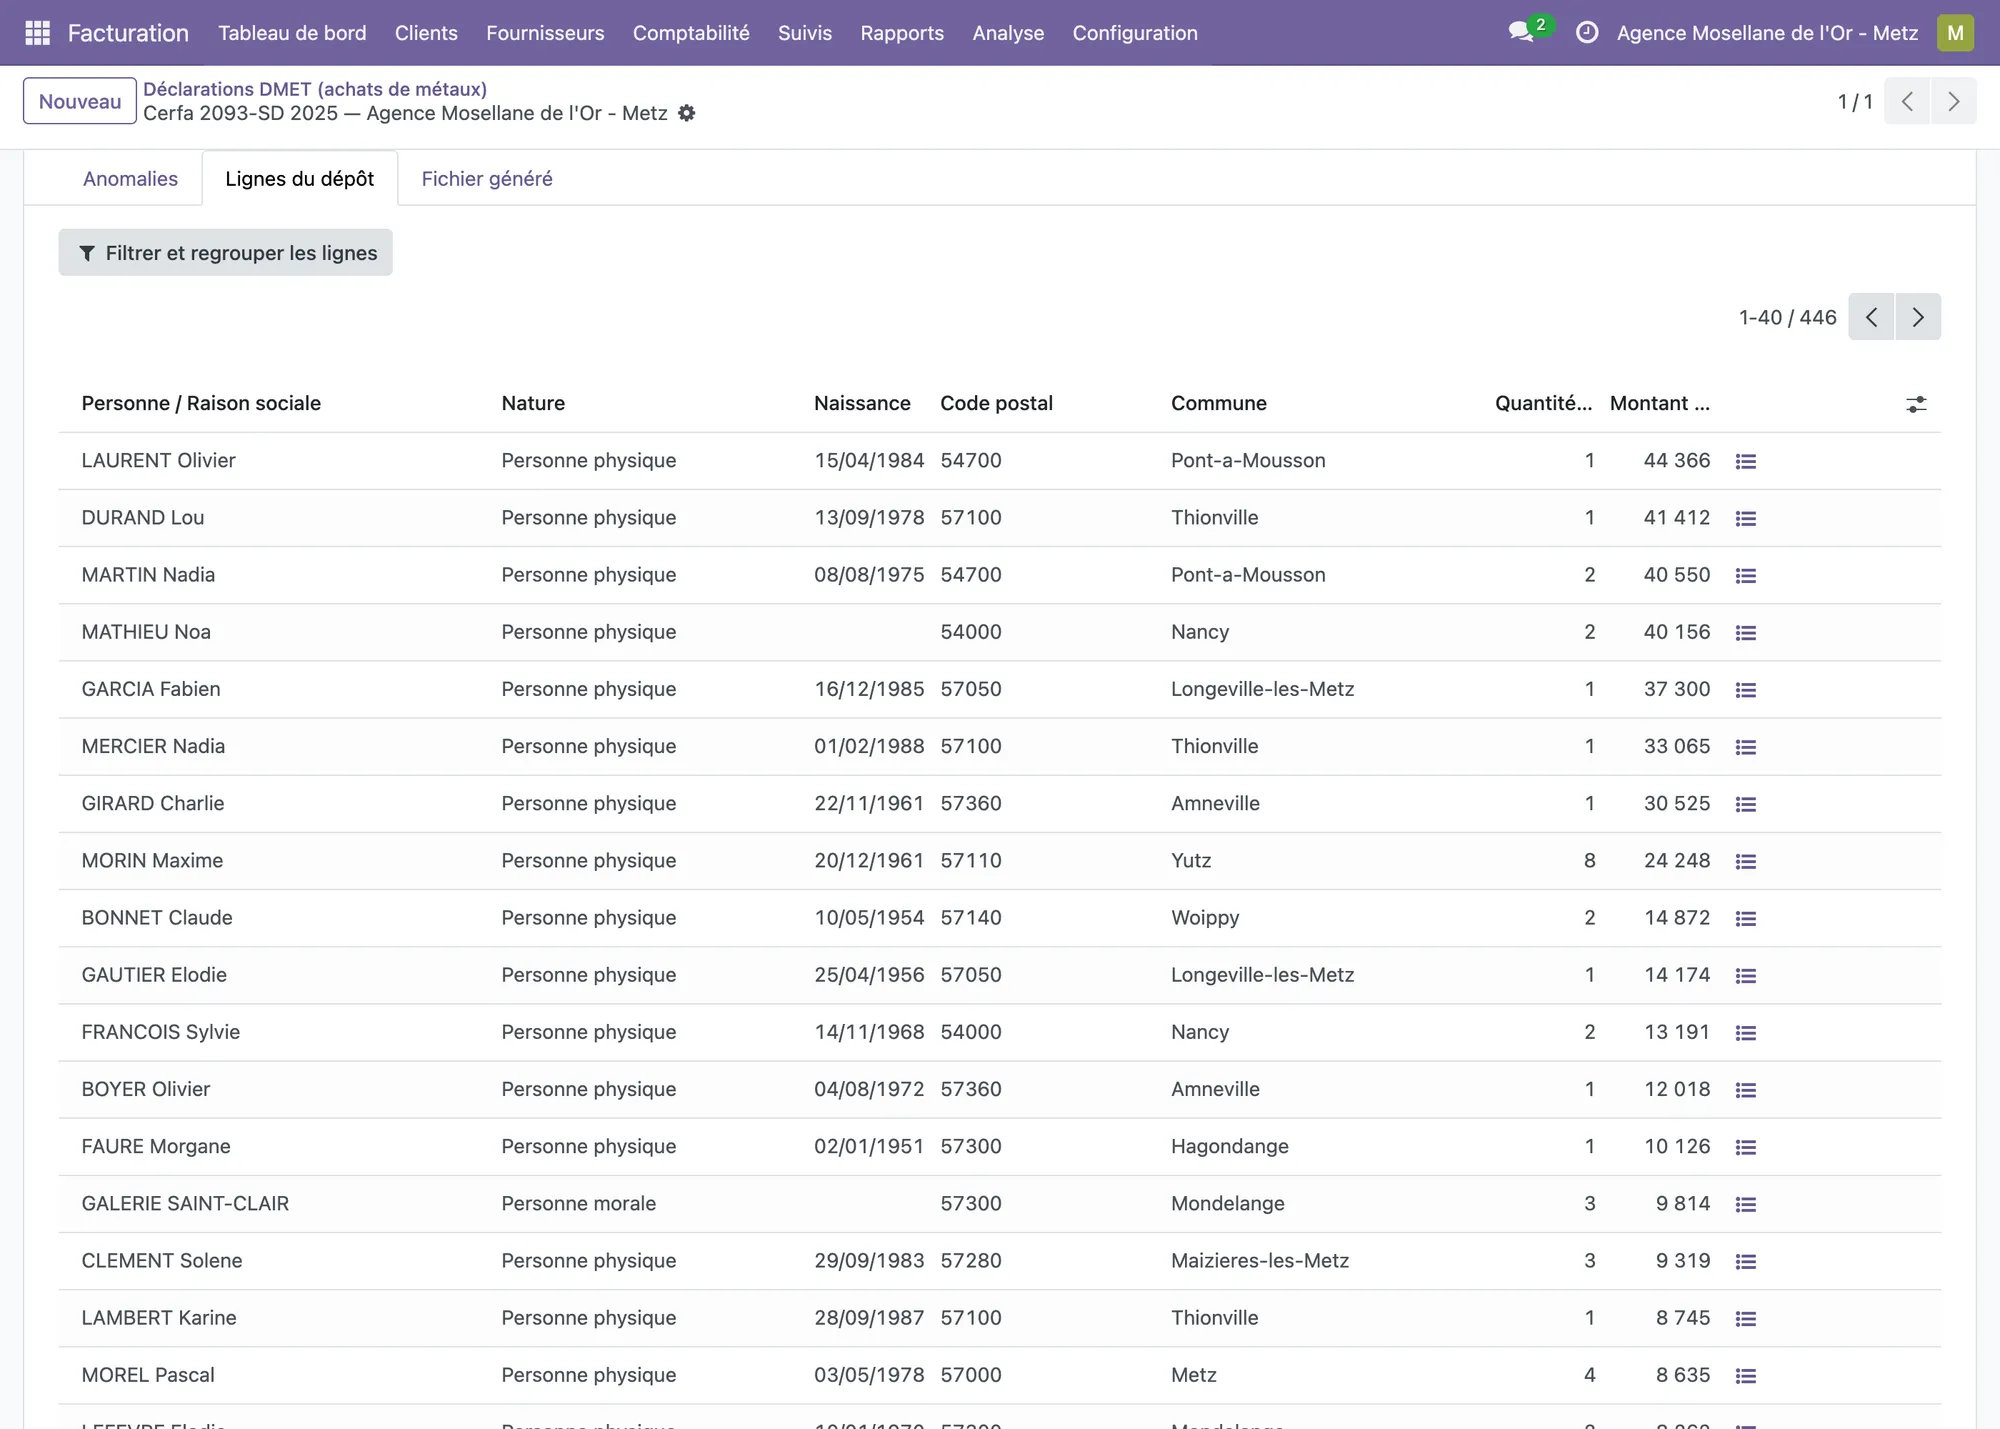
Un vendeur, une ligne. Le regroupement se fait sur l’entité commerciale : quand une société vend, la personne qui s’est présentée pour elle n’est pas un vendeur — elle la représente. Cela évite deux erreurs classiques : déclarer un salarié comme vendeur personne physique, et scinder les ventes d’une même société entre ses contacts.
Le bouton en bout de ligne ouvre les rachats qui composent le montant.
Générer le fichier
Section intitulée « Générer le fichier »Générer le fichier relance d’abord le pré-contrôle, puis produit trois
fichiers.
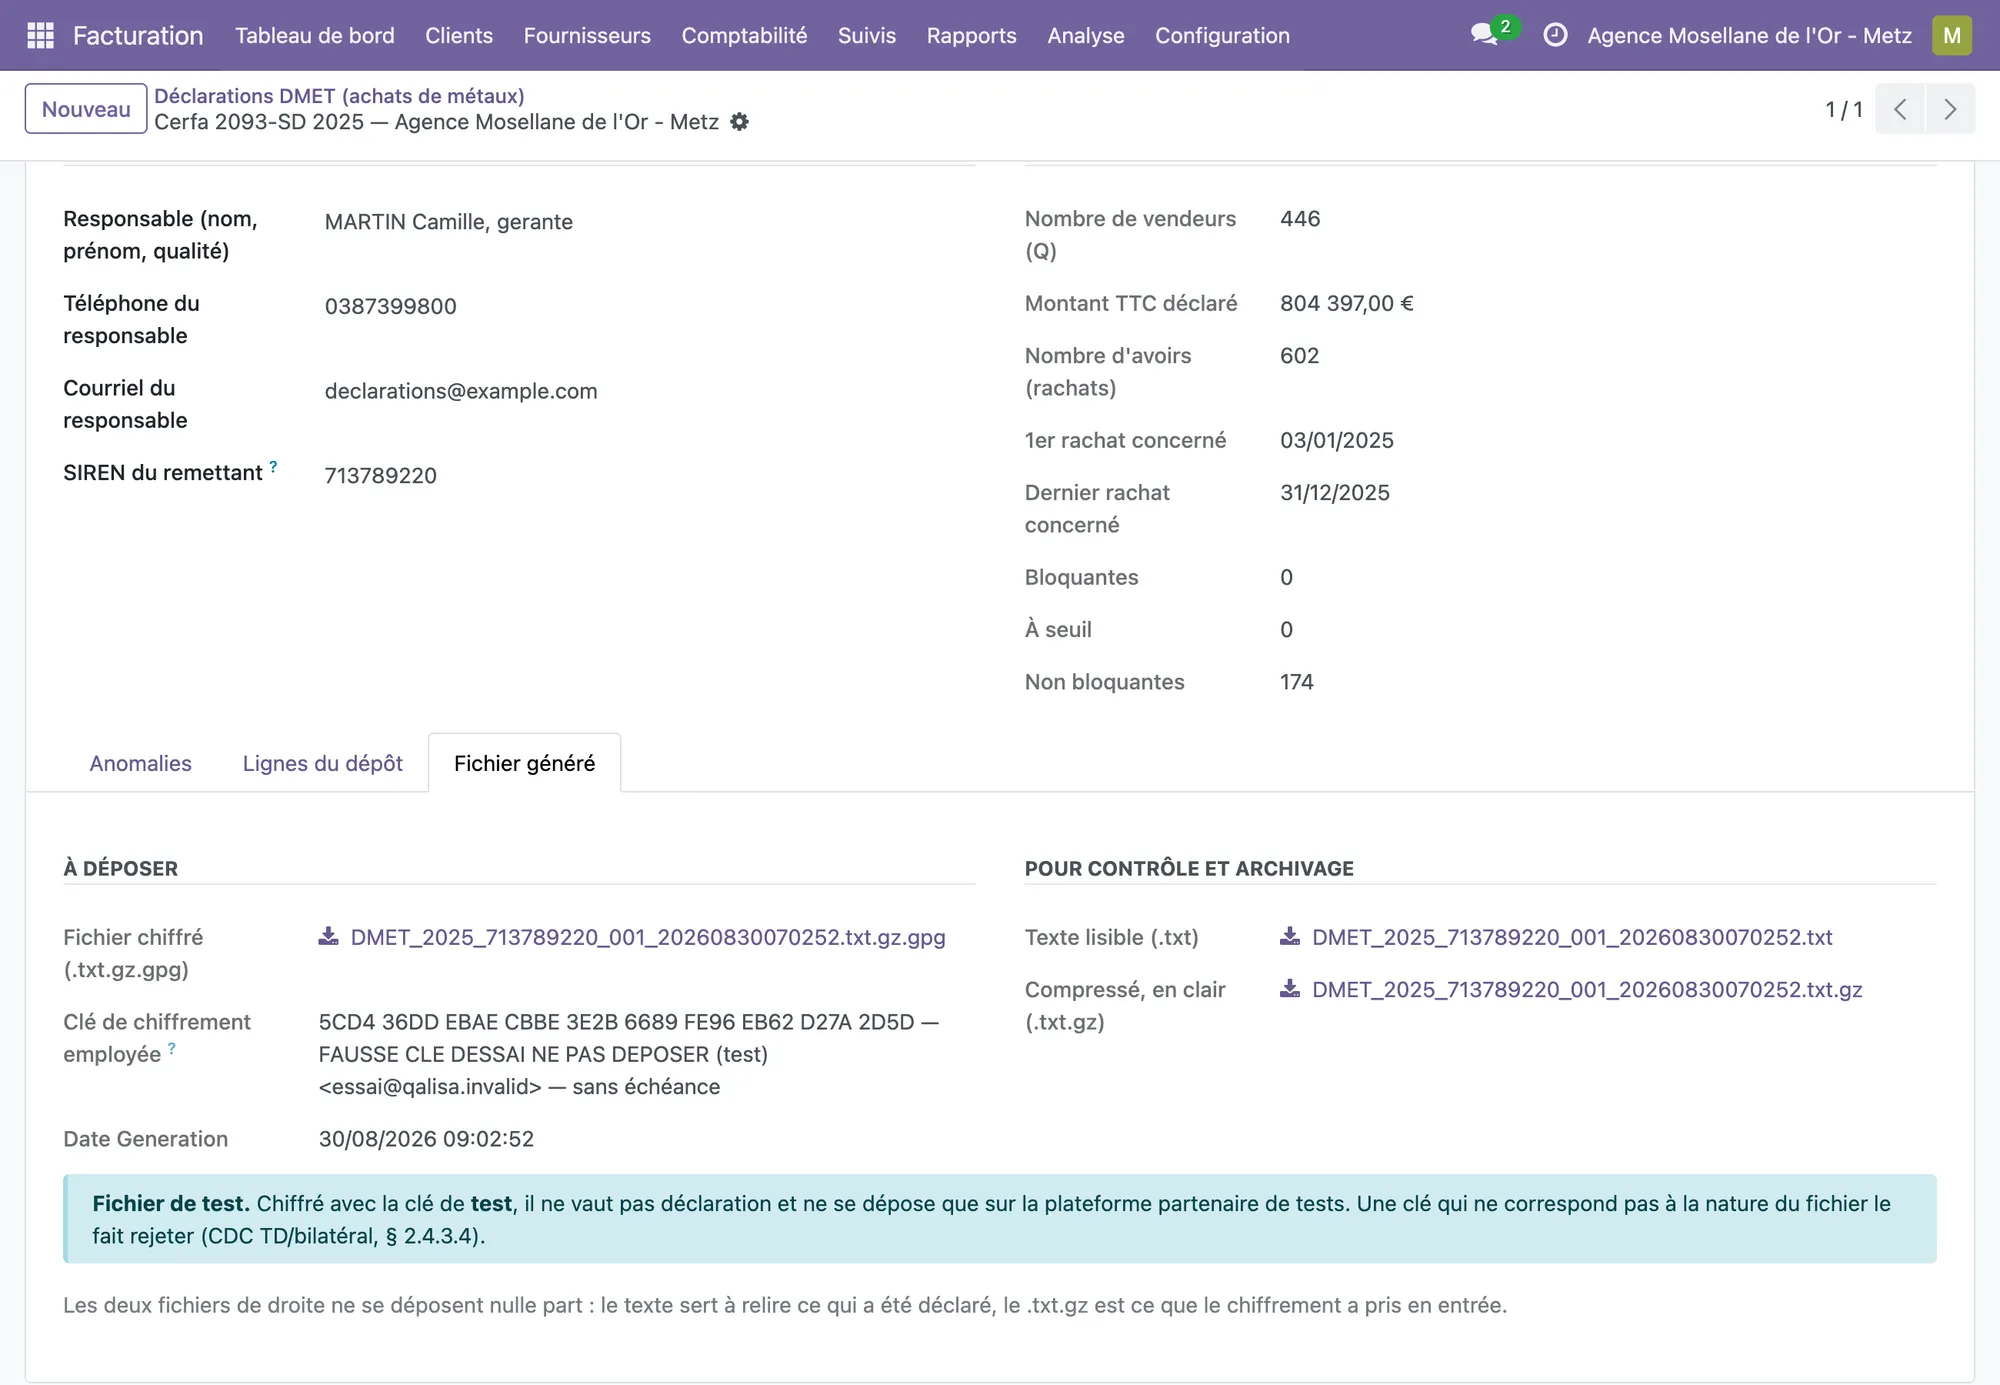
| Fichier | À quoi il sert |
|---|---|
.txt.gz.gpg | le seul à déposer. Compressé puis chiffré. |
.txt | le texte lisible — pour relire ce qui a été déclaré |
.txt.gz | le compressé en clair, c’est-à-dire ce que le chiffrement a pris en entrée |
Une fois le dépôt effectué sur le portail, revenez cliquer sur
Marquer comme déposé.
Test ou production : ne pas se tromper de clé
Section intitulée « Test ou production : ne pas se tromper de clé »La plateforme partenaire de tests n’est ouverte que de novembre à fin décembre. Le dépôt réel, lui, vaut déclaration au titre de l’art. 1649 bis du CGI.
Note de millésime
Section intitulée « Note de millésime »L’administration a publié les formulaires sous les références 2093-T-SD et
2093-I-SD jusqu’au millésime 2024, et 2093-T / 2093-I pour 2025. Le libellé
retenu dans Odoo, « Cerfa 2093-SD », suit celui du Cerfa 2091-SD voisin pour que
les deux écrans se lisent ensemble.