
Corriger une pièce depuis la facture
Une erreur se remarque le plus souvent sur la pièce : l’avoir d’un rachat, la facture d’une vente. Or une pièce inscrite au registre ne revient pas en brouillon, et les corrections se font depuis le registre.
Le bouton Corriger cette pièce fait le lien. Il demande ce qui est faux,
montre ce que la correction va toucher, puis ouvre le bon écran.
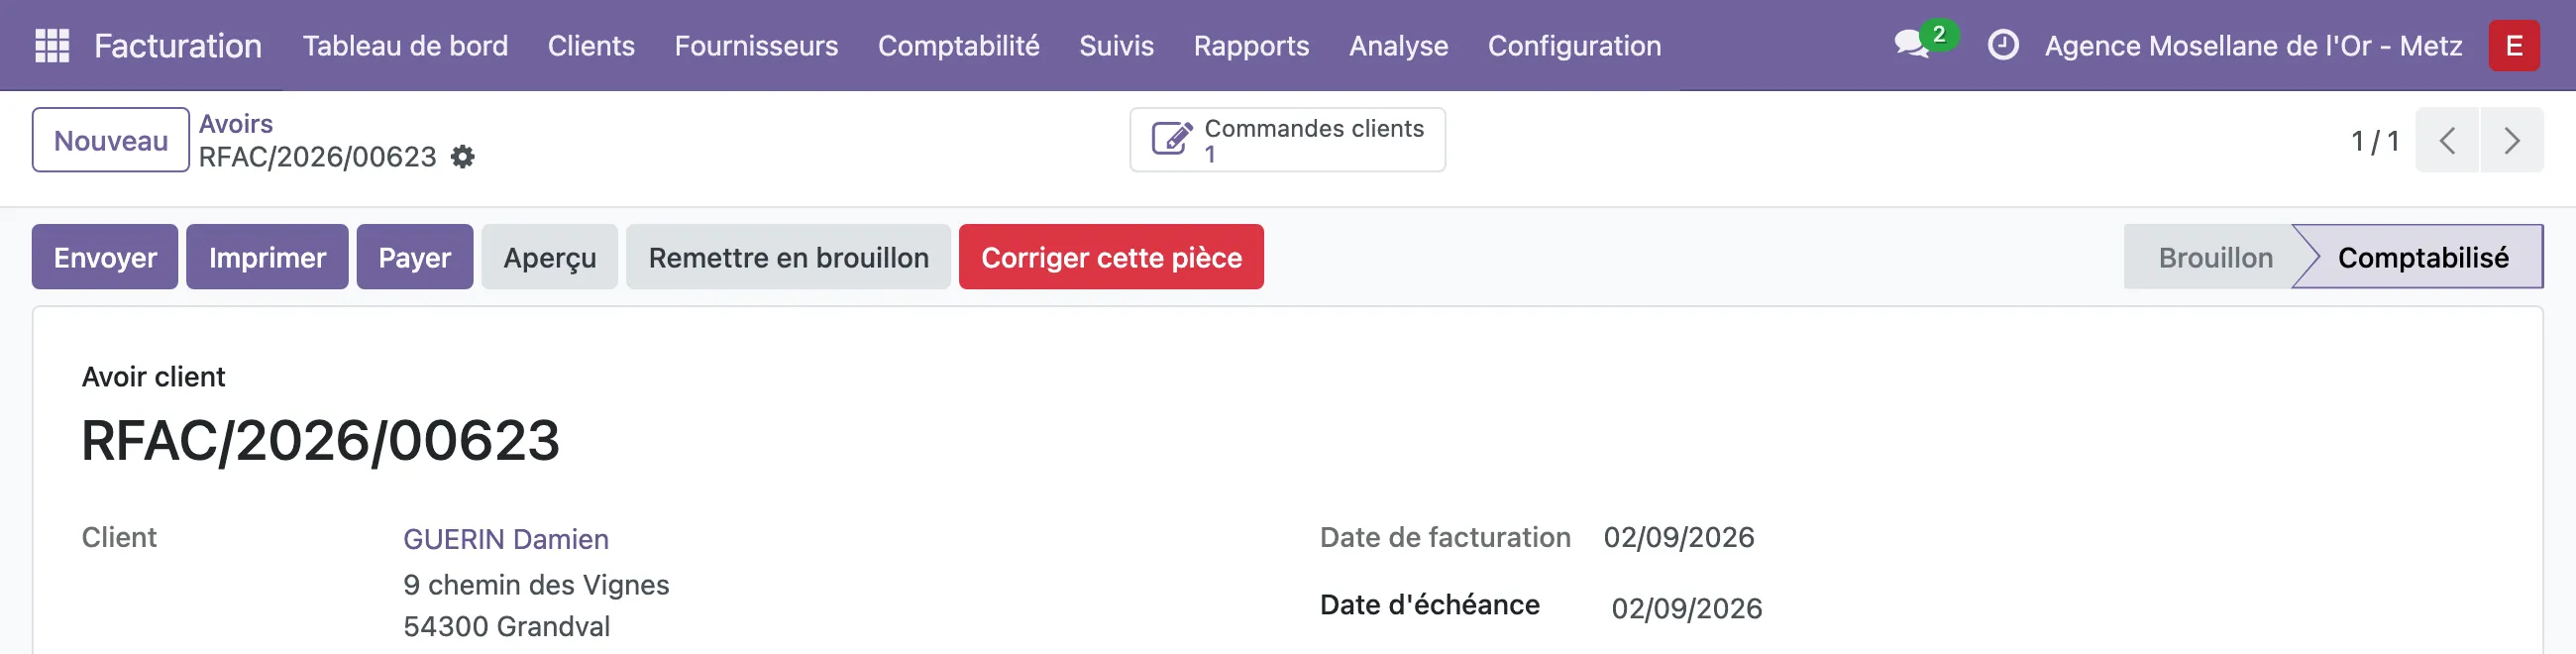
Le bouton apparaît sur une facture ou un avoir comptabilisé qui a fait naître au moins une inscription : l’entrée d’un rachat, ou la sortie d’une vente livrée. Il disparaît dès que l’opération est annulée.
Choisir ce qui est faux
Section intitulée « Choisir ce qui est faux »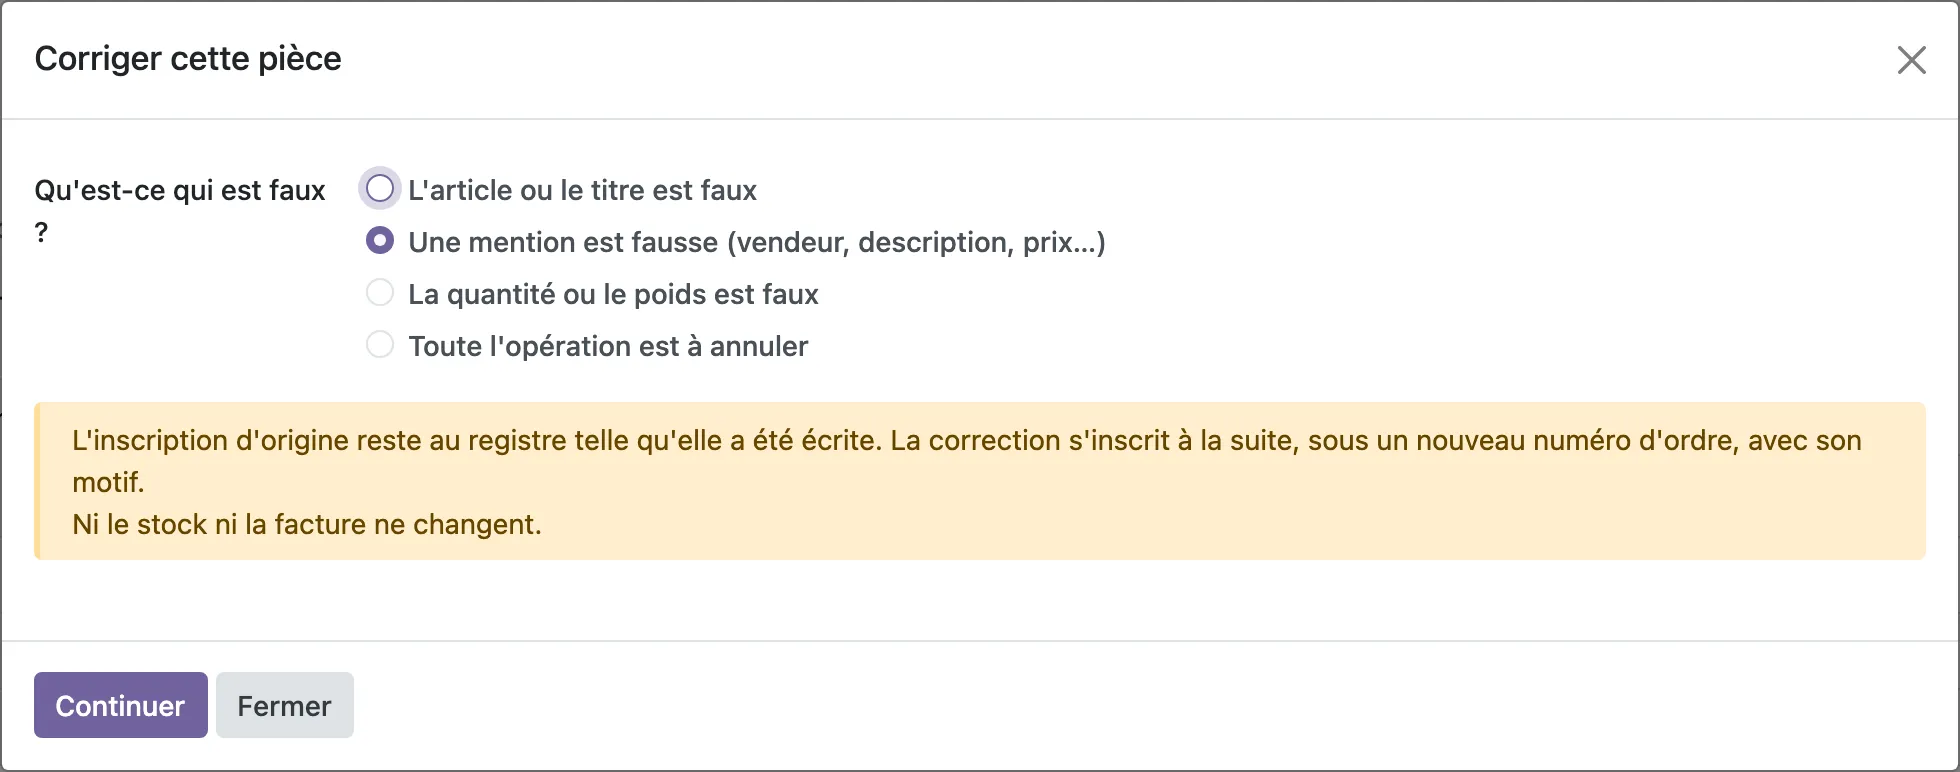
L’encadré jaune change selon le choix et dit, avant tout geste, ce qui va bouger — registre, stock, comptabilité.
| Choix | Ce qui s’ouvre | Ce qui change |
|---|---|---|
L'article ou le titre est faux | la requalification (voir Requalifier une part d’un lot) | le registre et la nature du stock ; la facture ne change pas |
Une mention est fausse | la rectification de l’inscription (voir Rectifier une inscription) | le registre seul |
La quantité ou le poids est faux | la rectification de quantité | le registre et le stock du lot ; la facture ne change pas |
Toute l'opération est à annuler | rien : l’annulation se fait ici | tout — voir plus bas |
Puis Continuer.
Quand la pièce porte plusieurs inscriptions, un champ Inscription concernée
apparaît pour les mentions et la quantité : choisissez celle à corriger. Pour
une quantité, si toutes sont des entrées, l’écran de rectification s’ouvre sur
toutes à la fois.
Annuler toute l’opération
Section intitulée « Annuler toute l’opération »C’est la seule correction qui n’avait pas d’écran. Elle est réservée au responsable du livre de police.
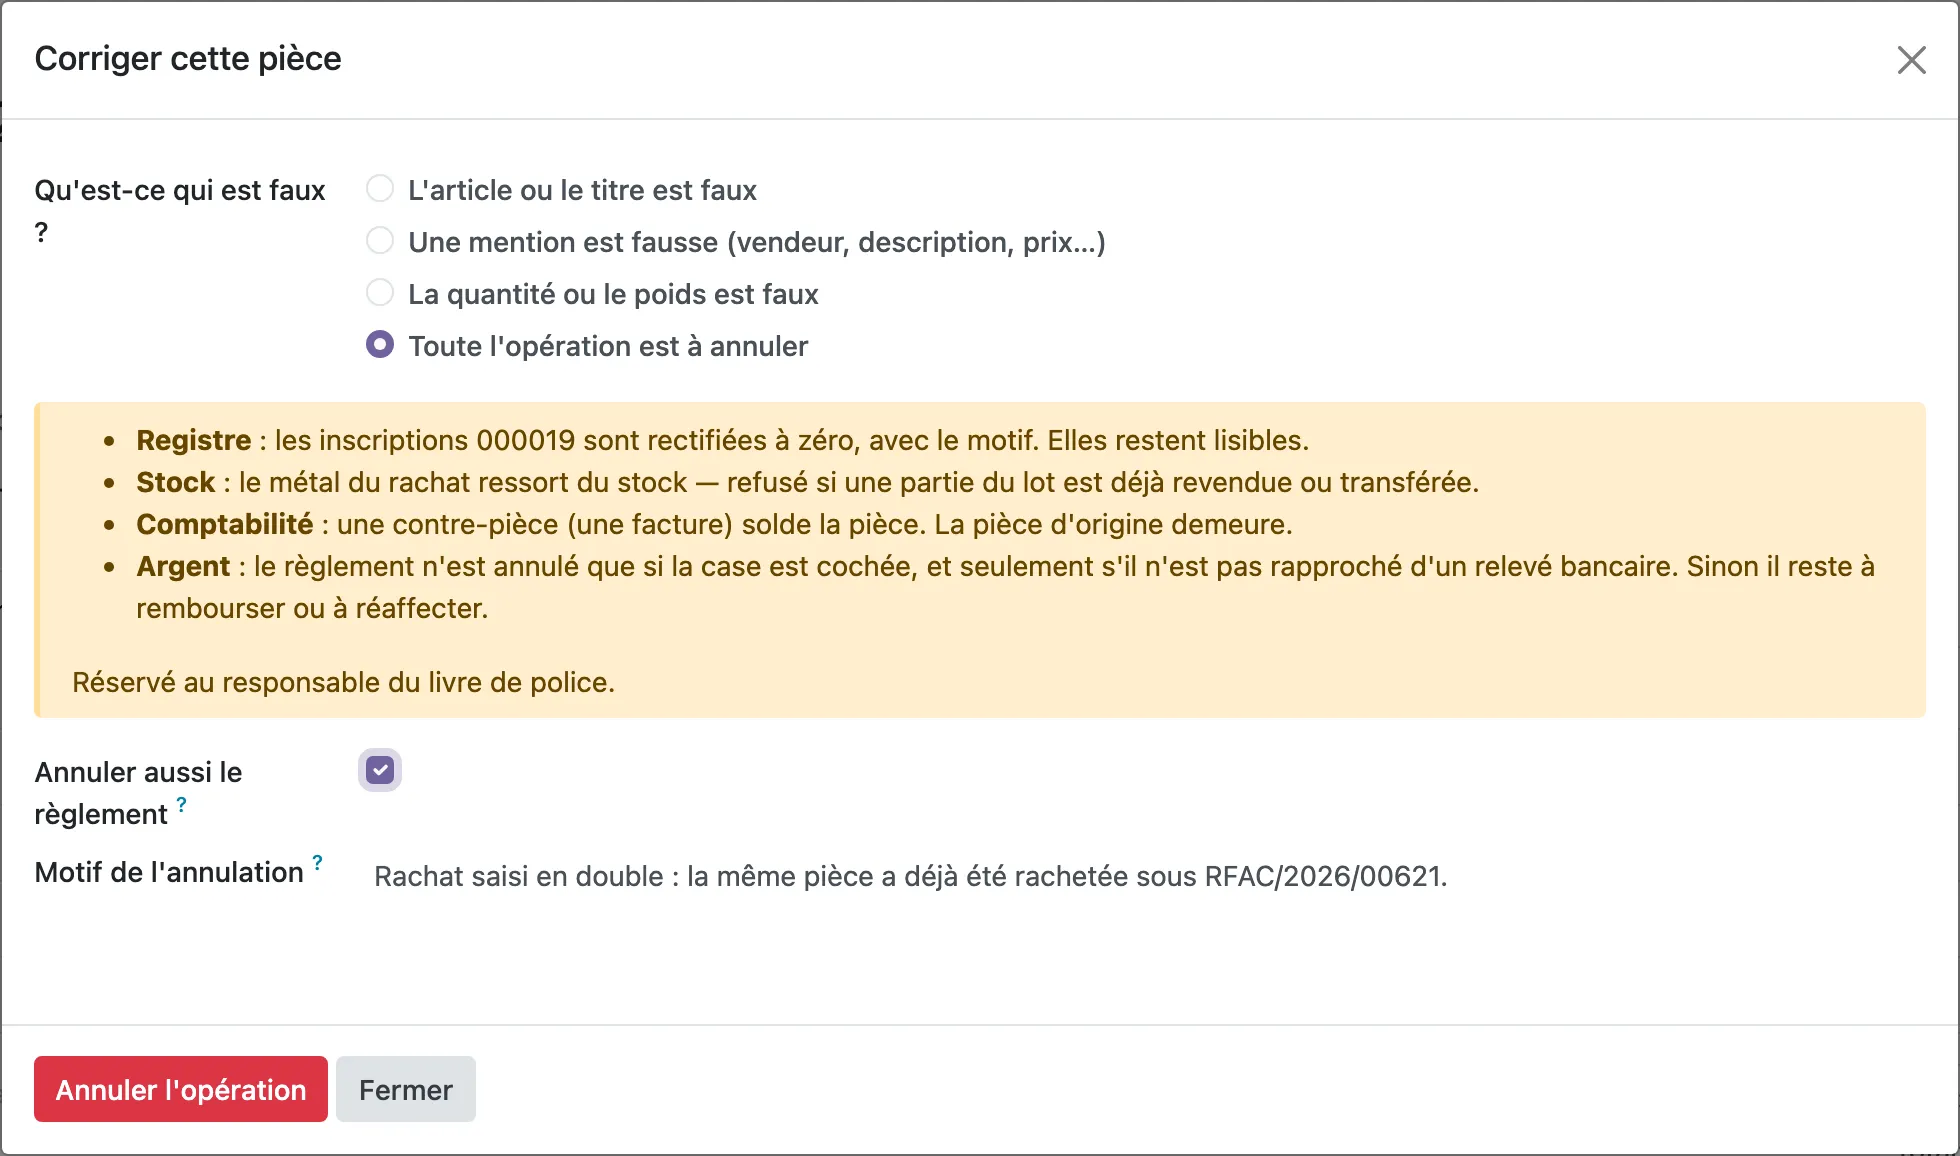
- Choisissez
Toute l'opération est à annuler. - Lisez l’encadré : il nomme les inscriptions touchées.
- Cochez
Annuler aussi le règlementpour que le paiement saisi sur la pièce soit annulé lui aussi (voir Et l’argent ?). - Renseignez le
Motif de l'annulation. Il est obligatoire, et s’écrit sur chaque rectification. - Cliquez sur
Annuler l'opération, puis confirmez.
Les enregistrements informatiques créés pour les ouvrages d’occasion ne [peuvent] être modifiés que par création d’un nouvel enregistrement avec indication de son motif.
— CGI, ann. IV, art. 56 J sexdecies, 2° c
Ce qui se passe
Section intitulée « Ce qui se passe »- Registre : chaque inscription de la pièce est rectifiée à zéro, sous un nouveau numéro d’ordre, avec le motif. L’inscription d’origine demeure, lisible.
- Stock :
- pour un rachat, le métal ressort du lot ;
- pour une vente, il revient dans ses lots par un retour de la livraison. La commande est annulée si plus rien n’y reste facturé.
- Comptabilité : une contre-pièce solde la pièce — une facture pour un rachat, un avoir pour une vente. La pièce d’origine demeure ; elle n’est ni supprimée ni remise en brouillon.
L’écran s’ouvre ensuite sur la contre-pièce, et la pièce d’origine porte dans son historique le motif et le numéro de la contre-pièce.
Et l’argent ?
Section intitulée « Et l’argent ? »- Case cochée : le règlement enregistré sur la pièce est annulé — à condition qu’il ne soit pas encore rapproché d’un relevé bancaire.
- Case décochée, ou règlement déjà rapproché : le règlement reste. Il devient un montant à rembourser ou à réaffecter, à traiter à part.
Quand l’annulation est refusée
Section intitulée « Quand l’annulation est refusée »| L’écran refuse… | Pourquoi | Que faire |
|---|---|---|
| si vous n’êtes pas responsable | l’annulation défait registre, stock et comptabilité d’un coup | demander au responsable |
| un rachat dont le lot est déjà reparti en partie — vendu ou transféré | ces départs sont inscrits au registre, et l’on ne peut retirer du coffre un métal qui n’y est plus | rectifier ce qui est faux, inscription par inscription |
| un rachat d’une année déjà déclarée à la DGFiP | voir ci-dessous | voir avec le comptable avant de corriger |
| une pièce qui a déjà une contre-pièce | l’opération est déjà annulée | rien |
Un rachat d’une année déjà déclarée
Section intitulée « Un rachat d’une année déjà déclarée »La loi impose de déclarer, chaque année, les achats de métaux faits auprès de chaque vendeur (CGI, art. 1649 bis). Annuler un rachat change le cumul de son vendeur. Si la déclaration de l’année est déjà déposée, ce cumul est faux, et il faut déposer une déclaration rectificative.
Ce que la loi n’écrit pas, c’est la manière de rectifier. Elle vient du cahier des charges de la DGFiP : la rectificative ne se dépose qu’une fois par année, et plus aucun fichier n’est accepté après le 30 septembre de l’année suivante. C’est pourquoi l’écran refuse, plutôt que de laisser la déclaration déposée et le registre se contredire en silence.